Introduction
Fin de mois dans le service RH d’une entreprise marocaine : les calculs sont arrêtés, les déclarations sociales sont prêtes, mais le marathon ne fait que commencer.
Il faut désormais imprimer des centaines de bulletins de paie, les faire parapher, les insérer sous pli confidentiel et orchestrer une distribution manuelle sur plusieurs sites ou bureaux.
Des journées entières perdues, des pertes récurrentes de documents, des frictions à la machine à café et le risque permanent de diffuser une fiche comportant une erreur de saisie ou un manquement réglementaire.
Le bulletin de paie au Maroc n’est pas une simple formalité comptable ou un récépissé d’information.
C’est un document juridique d’ordre public d’une importance capitale, encadré par des textes législatifs stricts. L’omission d’une seule mention légale ou la mauvaise tenue du livre de paie peut exposer la Direction des Ressources Humaines à des amendes pénales de l’Inspection du Travail, sans compter le risque de contestations prud’homales lors de la rupture d’un contrat de travail au Maroc.
Dans cet article, nous allons passer au crible le cadre légal régissant la fiche de paie, décortiquer les 10 mentions obligatoires imposées par la réglementation, puis voir comment la distribution digitale fiche de paie via un SIRH digital modernise radicalement la remise du bulletin à vos équipes.
Sommaire
Le cadre légal du bulletin de paie au Maroc
L’article 370 du Code du travail
La délivrance du bulletin de paie est une obligation légale stricte au Maroc. L’article 370 du Code du travail marocain (Loi n° 65-99) dispose que « tout employeur est tenu d’élivrer à ses salariés, au moment du paiement du salaire, un bulletin de paie ». Ce texte établit clairement que le versement de la rémunération et la remise du justificatif sont indissociables.
L’esprit de la loi est de garantir la transparence totale des rémunérations, de permettre au salarié de vérifier le respect des règles du SMIG/SMAG, et d’apporter la preuve du paiement effectif des salaires en cas de litige devant les tribunaux ou l’Inspection du Travail.
L’arrêté n° 346-05 du 9 février 2005
Si le Code du travail pose le principe d’obligation, c’est l’arrêté du ministre de l’Emploi n° 346-05 du 9 février 2005 qui vient fixer avec précision la forme et la liste exhaustive des mentions devant obligatoirement figurer sur la fiche de paie.
Cet arrêté vise à harmoniser la présentation des bulletins à l’échelle nationale et à faciliter la vérification des cotisations CNSS AMO lors des contrôles sociaux. Ignorer la structure dictée par l’arrêté 346-05, c’est rendre la paie juridiquement vulnérable et compromettre la conformité paie Maroc de votre établissement.
Les 10 mentions obligatoires à connaître
| Bloc fonctionnel du bulletin | Contenu de l’obligation légale | Document de contrôle associé |
| Partie Haute : Identifications | Raison sociale, ICE, N° CNSS employeur + Identité, Matricule, CIN, N° CNSS du salarié | Dossier du personnel & Déclaration CNSS |
| Partie Centrale : Décompte de l’activité | Période de paie, heures/jours travaillés, salaire de base, primes, heures sup. | Pointeur de présence & Registre des absences |
| Partie Basse : Cotisations & Nét | Prélèvements sociaux (CNSS/AMO), IR retenu à la source, Net à payer, mode de virement | Livre de paie & Ordre de virement bancaire |
1. Identité complète de l’employeur (raison sociale, adresse, ICE, IF, n° CNSS)
Le bulletin doit permettre d’identifier sans ambiguïté l’entreprise qui emploie le salarié. Il doit faire figurer :
La raison sociale (ou nom et prénom de l’employeur individuel).
L’adresse du siège social ou de l’établissement d’attache.
Le numéro d’immatriculation à la Caisse Nationale de Sécurité Sociale (N° CNSS).
Le numéro d’Identifiant Fiscal (IF) et l’Identifiant Commun de l’Entreprise (ICE).
2. Identité du salarié (nom, matricule, poste, n° CNSS, date d’embauche)
L’identification du collaborateur doit comporter des données précises garantissant son traçage social et fiscal :
Nom et prénom du salarié.
Numéro de matricule interne dans l’entreprise.
Emploi ou qualification professionnelle occupée.
Numéro d’immatriculation CNSS du salarié et numéro de CINE (Carte d’Identité Nationale Électronique).
Date d’embauche (élément fondamental pour le calcul de la prime d’ancienneté).
3. Période de paie et nombre de jours/heures travaillés
Le document doit préciser la période exacte à laquelle correspond le salaire versé (ex: du 1er au 31 du mois) ainsi que le volume de travail accompli :
Nombre de jours travaillés dans le mois (la norme standard étant généralement de 26 jours de travail effectif).
Nombre d’heures travaillées (sur la base du temps réglementaire de 191 heures mensuelles dans le secteur non agricole).
Nombre de jours de congé annuel payé au Maroc consommés et solde restant.
4. Salaire de base
Le salaire de base constitue le socle fixe de la rémunération contractuelle. Il ne peut être inférieur au SMIG (Salaire Minimum Interprofessionnel Garanti) horaire ou mensuel en vigueur au Maroc. Il sert de point de départ pour l’application des majorations et le calcul des cotisations.
5. Primes et indemnités (ancienneté, transport, panier, etc.)
Toutes les sommes complémentaires ajoutées au salaire de base doivent être détaillées ligne par ligne. Cela inclut :
La prime d’ancienneté : obligatoire au Maroc dès 2 ans de service continu (5% après 2 ans, 10% après 5 ans, 15% après 12 ans, 20% après 20 ans, 25% après 25 ans).
Les indemnités exonérées : prime de transport, prime de panier, indemnité de déplacement (dans la limite des plafonds réglementaires fiscaux).
Les primes imposables : primes de rendement, de bilan, de gratification ou de technicité.
6. Heures supplémentaires et majorations
Si le salarié a effectué des heures au-delà de la durée légale du travail, le bulletin doit obligatoirement détailler le nombre d’heures supplémentaires accomplies et le taux de majoration appliqué :
25 % de majoration pour les heures accomplies entre 6h et 21h en jour ouvrable.
50 % pour les heures effectuées entre 21h et 6h en jour ouvrable.
50 % ou 100 % pour les heures travaillées pendant le jour de repos hebdomadaire ou un jour férié.
7. Salaire brut total
Le salaire brut global représente la somme du salaire de base, des primes, des majorations pour heures supplémentaires et des indemnités. Il constitue l’assiette de calcul de la plupart des retenues sociales et fiscales, avant déduction des charges exonérées.
8. Détail des retenues sociales (CNSS 4,48%, AMO 2,26%)
Le bulletin de paie doit faire apparaître clairement les cotisations salariales prélevées à la source :
CNSS (Prestations sociales) : 4,48 % calculés sur le salaire brut imposable (plafonné à 6 000 DH mensuels).
AMO (Assurance Maladie Obligatoire) : 2,26 % calculés sur la totalité du salaire brut imposable (non plafonné).
Le cas échéant, les cotisations aux caisses de retraite complémentaire (CIMR) ou aux mutuelles privées.
9. Impôt sur le revenu (IR) retenu à la source selon barème
Le document doit mentionner le montant exact de l’IR impôt sur le revenu prélevé par l’employeur pour le compte de l’Administration Fiscale. Le calcul s’effectue sur le Salaire Net Imposable (SNI), après déduction des charges sociales et des abattements pour frais professionnels (selon le barème progressif officiel).
10. Net à payer et date/mode de paiement
C’est la somme finale perçue par le salarié. La fiche de paie doit obligatoirement faire figurer :
Le montant Net à payer (exprimé clairement en Dirhams marocains – MAD).
La date exacte du versement du salaire.
Le mode de paiement utilisé (virement bancaire, chèque ou espèces dans les limites légales).
Exemple chiffré simplifié d’un bulletin de paie marocain
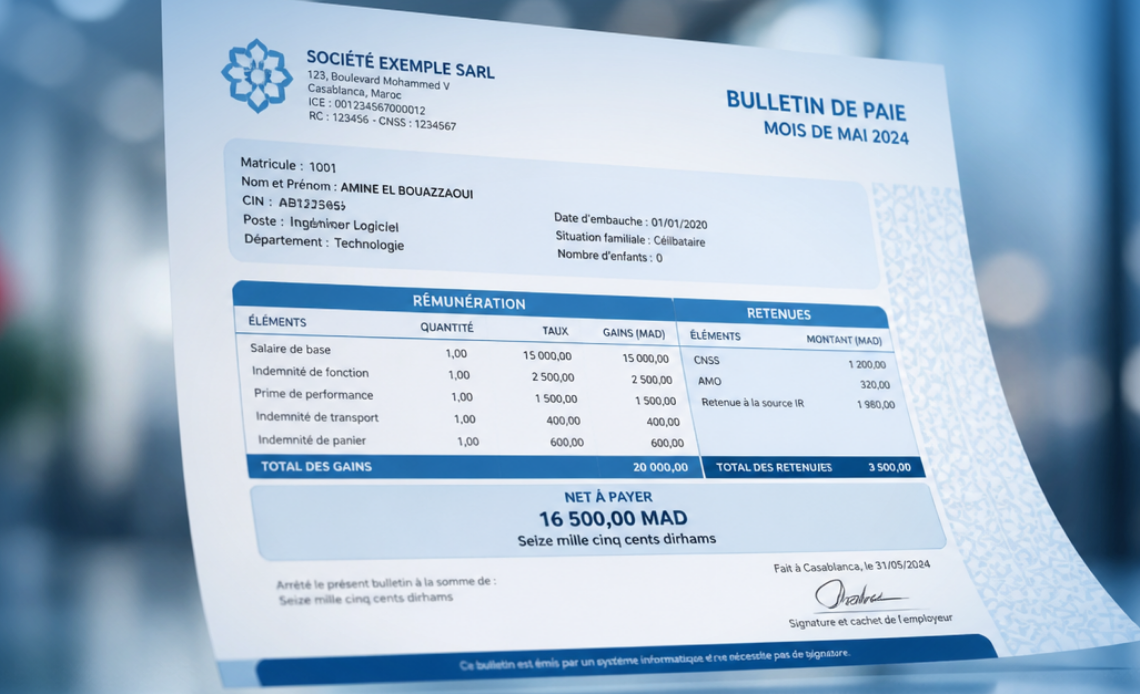
Pour matérialiser ces règles, voici l’exemple chiffré simplifié de la paie mensuelle d’un cadre ayant 6 ans d’ancienneté (statut célibataire) travaillant dans le secteur privé :
| Élément du bulletin | Détail de la ligne / Taux | Montant en MAD |
| Salaire de base | 191 heures de travail | 10 000,00 MAD |
| Prime d’ancienneté | 10 % (Ancienneté entre 5 et 12 ans) | 1 000,00 MAD |
| Indemnité de transport | Exonérée (plafond légal) | 500,00 MAD |
| SALAIRE BRUT TOTAL | Base + Primes + Indemnités | 11 500,00 MAD |
| CNSS (Part salariale) | 4,48 % (Plafond 6 000 MAD) | – 268,80 MAD |
| AMO (Part salariale) | 2,26 % (Non plafonné) | – 248,60 MAD |
| Frais professionnels | Abattement forfaitaire légal | – 2 500,00 MAD |
| IR (Impôt sur le Revenu) | Barème progressif sur SNI | – 850,00 MAD |
| NET À PAYER | Salaire Brut – Total Retenues | 9 632,60 MAD |
Erreurs fréquentes et risques de non-conformité
Sanctions encourues par l’employeur
Délivrer un bulletin de paie non conforme ou omettre la remise de la fiche de paie est passible de sanctions pénales. Conformément aux articles 375 et suivants du Code du travail, le défaut de remise du bulletin de paie ou l’absence des mentions obligatoires est puni d’une amende de 300 à 500 DH par salarié concerné, sans que le montant total des amendes ne puisse dépasser un plafond légal récurant lors d’un même contrôle.
De plus, en cas de litige prud’homal, la non-remise du bulletin inverse la charge de la preuve : c’est à l’employeur de prouver qu’il a versé le salaire en totalité.
Conservation légale des bulletins (durée, archivage)
L’employeur est tenu de conserver un double de l’ensemble des bulletins de paie délivrés ou de tenir un livre de paie général (Article 371). La durée légale minimale de conservation des documents de paie au Maroc est de 5 ans.
En parallèle, l’employeur doit pouvoir présenter ce registre à tout moment aux inspecteurs du travail et aux contrôleurs de la CNSS. Le stockage papier traditionnel génère d’immenses risques de détérioration ou de perte physique.
Pourquoi digitaliser la distribution des bulletins de paie
Les limites du bulletin papier (délais, pertes, coûts)
Continuer à traiter le bulletin de paie au format papier engendre des surcoûts et des lourdeurs insoupçonnés :
Coûts directs : papier, impression, enveloppes confidentielles, acheminement postal vers les filiales.
Perte de temps RH : manipulation manuelle, distribution physique, gestion des réclamations.
Risque de perte et de confidentialité : bulletins oubliés sur des bureaux ou égarés par les salariés.
| Indicateur de gestion | Traitement Papier Traditionnel | Distribution Digitalisée SIRH |
| Temps de distribution | 2 à 5 jours ouvrés | Instantanné (1 clic) |
| Coût par bulletin | Impression + enveloppe + envoi | Quasi nul (Inclus dans le SaaS) |
| Confidentialité | Risque d’ouverture / perte physique | Coffre-fort numérique crypté |
| Demandes de duplicata | Chronophage pour le service RH | Self-service 24/7 par le salarié |
Les attentes des salariés en matière d’accès instantané
Aujourd’hui, les collaborateurs attendent une expérience digitale fluide. Ils souhaitent pouvoir télécharger leur fiche de paie le jour même du virement, l’archiver sur leur smartphone et y accéder à tout moment pour leurs démarches personnelles (demandes de crédit bancaire, visas, logement) sans avoir à solliciter systématiquement le responsable RH.
Comment un SIRH distribue le bulletin de paie instantanément
Génération automatique conforme aux mentions légales
Un SIRH digital interconnecté au système de paie génère automatiquement des bulletins 100 % conformes aux exigences du Code du travail marocain et de l’arrêté 346-05. Le paramétrage légal garantit le calcul exact des cotisations CNSS AMO, le suivi des plafonds et la mise à jour automatique des barèmes de l’IR impôt sur le revenu.
Coffre-fort numérique et accès self-service salarié
Grâce à la mise en place d’un portail RH pour les employés, chaque salarié dispose d’un espace personnel sécurisé (coffre-fort numérique). Dès la clôture de la paie, son bulletin y est déposé de manière individuelle et confidentielle, conformément aux normes de protection des données personnelles imposées par la CNDP (Loi 09-08).
| Étape du processus SIRH | Action automatique du système | Bénéfice opérationnel pour la RH |
| 1. Clôture de la Paie | Génération globale des PDF individuels sécurisés | Zéro manipulation manuelle de documents |
| 2. Dépôt en Coffre-fort | Orientation de chaque bulletin vers le compte du salarié | Confidentialité totale garantie selon les normes CNDP |
| 3. Notification Instantanée | Envoi d’une alerte automatique (Email / SMS) | Information en temps réel du collaborateur |
| 4. Archivage & Traçabilité | Mise à jour du livre de paie dématérialisé | Archivage légal pendant 5 ans prêt pour contrôles |
Notification automatique et signature électronique
Lors de la mise à disposition de la fiche de paie, le salarié reçoit une notification automatique par email ou SMS. Si nécessaire, le système peut intégrer un module de signature ou d’accusé de réception électronique, apportant à la Direction RH la preuve irréfutable de la remise du document à la date légale.
Exemple avec the powerHR : de la paie à la remise en un clic
Avec la solution the powerHR, la distribution des bulletins cesse d’être une corvée de fin de mois. Une fois la paie validée par l’équipe RH :
Le logiciel génère les fiches au format PDF sécurisé.
Un clic suffit pour déclencher la distribution globale.
Chaque collaborateur reçoit son bulletin instantanément sur son portail collaborateur.
Le livre de paie numérique et l’historique d’archivage sont automatiquement mis à jour pour les audits.
Tableau récapitulatif des 10 mentions et bases légales
| N° | Mention obligatoire sur le bulletin | Base légale (Arrêté 346-05 / Code du travail) | Fonctionnalité de contrôle SIRH |
| 1 | Identité Employeur (Raison sociale, ICE, N° CNSS) | Art. 1 – Arrêté 346-05 | En-tête automatique paramétrée |
| 2 | Identité Salarié (Nom, Matricule, Poste, CIN) | Art. 1 – Arrêté 346-05 | Synchronisation dossier personnel |
| 3 | Période de paie & Jours/heures travaillés | Art. 2 – Arrêté 346-05 | Remontée automatique de la pointeuse/absences |
| 4 | Salaire de base | Art. 370 – Code du travail | Contrôle automatique par rapport au SMIG |
| 5 | Primes & Indemnités (Ancienneté, transport) | Art. 3 – Arrêté 346-05 | Calcul automatique selon la date d’embauche |
| 6 | Heures supplémentaires & majorations | Art. 197 et suiv. – Code du travail | Application automatique des taux 25%, 50%, 100% |
| 7 | Salaire brut total | Art. 3 – Arrêté 346-05 | Totalisation dynamique de la paie |
| 8 | Retenues sociales (CNSS 4,48%, AMO 2,26%) | Dahir n° 1-72-184 / Arrêté 346-05 | Application automatique des taux et plafonds |
| 9 | Impôt sur le Revenu (IR) | Code Général des Impôts (CGI) | Calcul direct sur Barème progressif du SNI |
| 10 | Net à payer, date et mode de virement | Art. 370 – Code du travail | Génération du fichier d’ordre de virement bancaire |
Questions fréquences sur le bulletin de paie au Maroc
La remise du bulletin de paie au format numérique est-elle reconnue par le droit marocain ?
Oui. Le cadre juridique marocain reconnaît la valeur légale des documents électroniques (Loi 53-05 relative à l’échange électronique de données juridiques). La dématérialisation de la fiche de paie est parfaitement valable, à condition d’assurer l’inaltérabilité du fichier, l’authentification du destinataire et le respect des normes CNDP quant à la protection des données salariales.
Le salarié doit-il obligatoirement signer son bulletin de paie papier ?
Non. Le Code du travail n’impose pas la signature manuscrite du salarié sur le bulletin. En revanche, l’employeur doit être capable de prouver le versement effectif du salaire (ordre de virement bancaire ou reçu de paiement). L’utilisation d’un SIRH digital horodate la mise à disposition et remplace avantageusement la signature physique.
Quelle est la différence entre le bulletin de paie et le livre de paie ?
Le bulletin de paie est le document individuel délivré au salarié. Le livre de paie (Article 371) est un document récapitulatif obligatoire tenu par l’employeur, centralisant l’ensemble des paies versées par l’établissement. Un SIRH génère le livre de paie automatiquement à partir des bulletins individuels.
Comment calculer la prime d'ancienneté sur le bulletin de paie ?
La prime d’ancienneté est obligatoire et calculée sur le salaire de base majoré des heures supplémentaires.
Les taux applicables sont : 5 % après 2 ans, 10 % après 5 ans, 15 % après 12 ans, 20 % après 20 ans et 25 % après 25 ans de service continu.
Quels sont les éléments du bulletin exonérés d'IR et de CNSS au Maroc ?
Certaines indemnités à caractère de remboursement de frais sont exonérées dans la limite de plafonds légaux fixés par la Direction Générale des Impôts (DGI). C’est le cas de la prime de transport (jusqu’à 500 DH/mois), de la prime de panier (jusqu’à 30 DH/jour) et des indemnités kilométriques justificatives.
Que risque l'entreprise en cas de retard récurrent dans la remise des bulletins ?
Outre les amendes prévues par l’Inspection du Travail (300 à 500 DH par infraction), le retard ou le défaut de remise répétitif peut être considéré par les juges comme un manquement grave de l’employeur, justifiant la prise d’acte de la rupture du contrat aux torts de l’entreprise.
Conclusion
Le bulletin de paie au Maroc est un document juridique central qui exige une rigueur absolue.
Face à la multiplication des obligations légales et aux risques de contrôles sociaux, conserver une gestion manuelle ou sur tableur expose votre entreprise à des erreurs coûteuses. Franchir le cap de la transformation digitale RH et confier la distribution de vos fiches de paie à un intégrateur SIRH expérimenté vous permet d’assurer une conformité paie au Maroc sans faille, tout en offrant une expérience moderne à vos salariés.
Pour découvrir la diversité des modules disponibles, consultez l’ensemble de nos outils RH.
Automatisez la distribution de vos bulletins de paie dès aujourd'hui
Notre solution the powerHR intègre un module paie et coffre-fort numérique spécialement configuré pour le droit du travail et la fiscalité au Maroc.
Centralisez vos données, sécurisez vos bulletins et distribuez-les instantanément sur le téléphone de vos collaborateurs.